
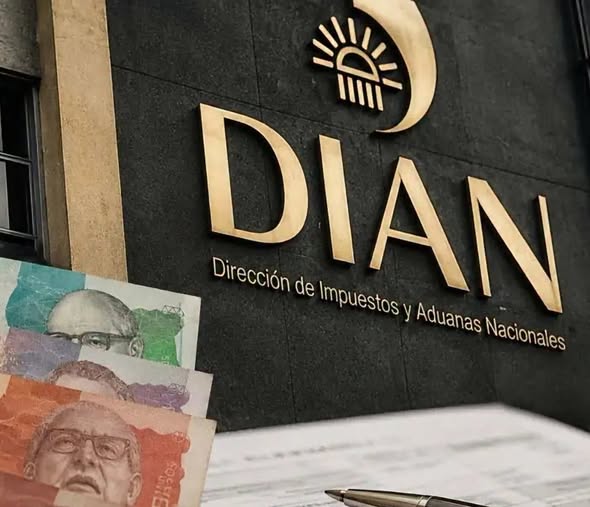
La Dirección de Impuestos y Aduanas Nacionales (DIAN) ampliará la información que recibe sobre los préstamos de dinero en Colombia. Con los nuevos cambios en las reglas de información exógena, la entidad podrá conocer con mayor detalle quién presta, quién recibe los recursos, cuánto dinero se desembolsa, qué pagos se realizan y qué saldos permanecen pendientes.
La disposición está contemplada en la Resolución 000033 del 30 de octubre de 2026, que modifica las obligaciones de reporte de información tributaria.
Entre los datos que podrán llegar a la DIAN se encuentran la identificación del prestamista y del deudor, la modalidad del crédito, los desembolsos realizados durante el año, los intereses, las comisiones, los abonos a capital y el saldo pendiente al cierre del periodo fiscal.
También se contempla información sobre codeudores y terceros que respalden las obligaciones.
¿Desde qué monto se debe reportar?
La obligación se activa cuando los desembolsos acumulados o el saldo pendiente superen las 24 Unidades de Valor Tributario (UVT) por cada prestatario. El reporte se realizará mediante el Formato 1026, versión 7.
La DIAN también establece una precisión que interesa a millones de ciudadanos: no todos los colombianos tendrán que ingresar a la plataforma de la entidad para registrar sus préstamos. La obligación recae sobre las personas naturales, empresas y entidades que estén clasificadas como responsables de presentar información exógena y cumplan las condiciones establecidas.
Tampoco se está creando un nuevo impuesto sobre el dinero prestado ni una obligación individual adicional para cada deudor.
¿Cuándo comenzará a aplicarse?
Los nuevos requisitos para el reporte de préstamos corresponden al año gravable 2027. Por tanto, la información deberá ser presentada durante 2028, de acuerdo con los plazos que establezca la DIAN.
Con este cambio, la autoridad tributaria tendrá más herramientas para cruzar información sobre préstamos, movimientos de capital y obligaciones pendientes, lo que permitirá detectar posibles inconsistencias en las declaraciones tributarias.
La nueva regulación abre un debate sobre el alcance de los controles fiscales y la información financiera que deben suministrar quienes realizan operaciones de préstamo.
La pregunta que queda sobre la mesa es si estos reportes permitirán detectar mejor la evasión tributaria y las operaciones financieras irregulares.