
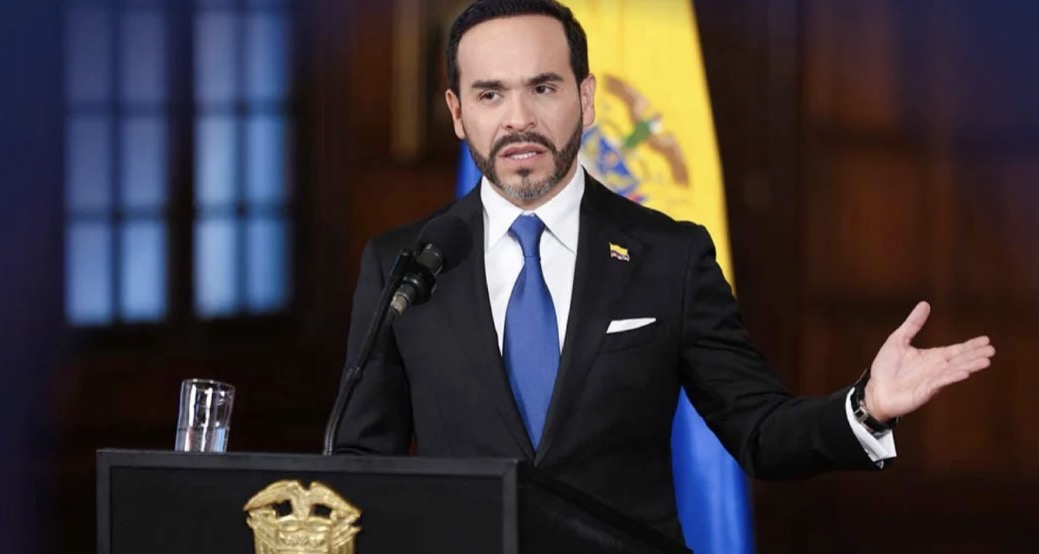
El presidente Abelardo De La Espriella instruyó medidas estrictas de verificación previa de pagos, auditoría de contratos en ejecución y seguimiento trimestral por parte de las Oficinas de Control Interno.
El Gobierno Nacional oficializó la Directiva Presidencial No. 04 del 7 de octubre de 2026, mediante la cual se fijan nuevas directrices obligatorias para la supervisión de la contratación pública y la protección del tesoro nacional. La normativa exige la comprobación documental e idónea de las obligaciones contratadas como requisito previo e indispensable para cualquier desembolso, e insta a revisar la totalidad de los convenios actualmente vigentes para detectar posibles actos de corrupción o pagos por servicios no prestados.
La directiva establece responsabilidades directas en materia penal, fiscal, civil y disciplinaria para los supervisores e interventores que certifiquen irregularmente el cumplimiento contractual o omitan denunciar anomalías.
Lineamientos de la Directiva Presidencial No. 04 sobre contratación pública
Verificación de ejecución y evidencia verificable: Los supervisores deberán constatar la ejecución real de las obligaciones antes de tramitar cualquier pago, archivando la evidencia objetiva en los expedientes contractuales. Queda prohibida la inclusión de soportes que intenten acreditar actividades no realizadas.
Auditoria a contratos en ejecución: Las entidades del Estado deberán revisar los contratos activos. Ante el hallazgo de inconsistencias, las irregularidades deberán ser notificadas de forma inmediata para activar las acciones administrativas, judiciales y las compulsa de copias a los órganos de control.
Publicidad y gestión documental: Toda la documentación vinculada a la ejecución y a los pagos deberá reposar organizada en el expediente digital y ser publicada en el SECOP o la plataforma electrónica correspondiente, cumpliendo los parámetros de reserva legal.
Régimen de responsabilidad: Se advierte a los supervisores sobre las consecuencias penales, fiscales, disciplinarias y civiles derivadas de certificar el cumplimiento de obligaciones de manera irregular o guardar silencio ante incumplimientos.
Hojas de ruta e informes de Control Interno: Las Oficinas de Control Interno tendrán un plazo de 10 días hábiles para presentar un plan de revisión de las labores de supervisión, y deberán remitir informes de seguimiento con periodicidad trimestral.
La medida busca reforzar los esquemas de auditoría previa y concurrente en la administración pública para evitar la pérdida de recursos estatales